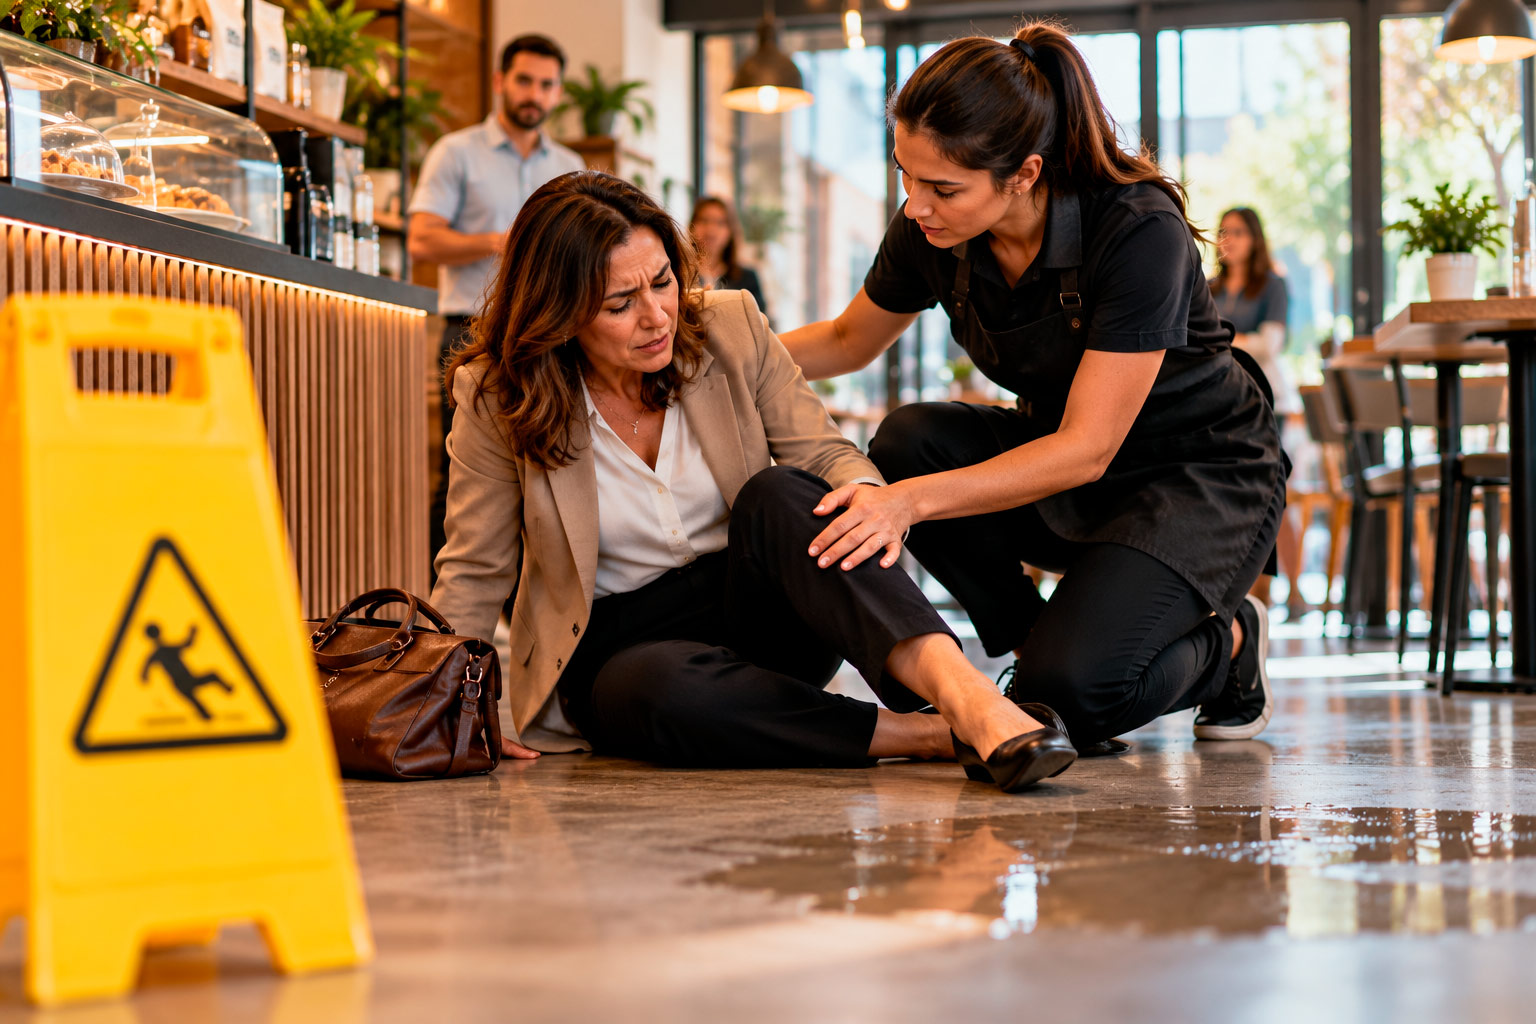
Un cliente entra en tu tienda, resbala y se lesiona. Puede ocurrir en una cafetería, una peluquería, un supermercado o prácticamente cualquier establecimiento abierto al público. Lo que parecía un accidente sin importancia puede terminar en una reclamación económica contra tu negocio.
La primera pregunta suele ser la misma: ¿quién tiene que hacerse cargo de los daños?
La respuesta depende de las circunstancias del accidente, de si existe responsabilidad por parte del establecimiento y de las coberturas contratadas.
Un seguro de Responsabilidad Civil para negocios puede protegerte frente a determinadas reclamaciones de terceros, incluyendo indemnizaciones y gastos de defensa jurídica, siempre dentro de los límites y condiciones de la póliza.
Como Agente Zurich, te explicamos qué sucede cuando un cliente sufre un accidente en tu establecimiento y qué deberías revisar para proteger tu actividad.
¿Quién es responsable si un cliente se cae dentro de un establecimiento?
Que un cliente sufra una caída dentro de un negocio no significa automáticamente que el propietario tenga que indemnizarlo.
Para que exista responsabilidad civil, generalmente debe acreditarse que se ha producido un daño, que existe una conducta u omisión imputable al establecimiento y que hay una relación causal entre ambas.
Pensemos en dos situaciones.
Caso 1. Un cliente resbala porque el suelo está mojado.
En una cafetería se derrama una bebida. El personal conoce la situación, pero no limpia ni señaliza la zona. Minutos después, un cliente resbala y se fractura una muñeca.
En este supuesto podrían existir elementos para exigir responsabilidad al establecimiento por no haber adoptado medidas razonables para evitar el accidente.
Caso 2. Un cliente tropieza sin que exista una situación peligrosa identificable.
Una persona camina por una tienda en condiciones normales y pierde el equilibrio sin que exista un obstáculo, desperfecto o circunstancia atribuible al establecimiento.
En este caso, el mero hecho de que la caída ocurra dentro del local no determina necesariamente la responsabilidad del propietario.
Cada accidente debe analizarse individualmente.
¿Qué seguro cubre las caídas de clientes en un negocio?
La cobertura que normalmente debemos revisar es la Responsabilidad Civil de explotación.
Esta garantía está destinada a proteger al asegurado frente a determinadas reclamaciones por daños personales o materiales ocasionados a terceros durante el desarrollo de la actividad empresarial.
Puede resultar especialmente relevante para negocios que reciben público diariamente, como restaurantes, comercios, peluquerías, gimnasios, hoteles o centros de servicios.
Si existe responsabilidad del establecimiento y el siniestro está amparado por la póliza, el seguro puede hacerse cargo de la indemnización correspondiente y de los gastos de defensa en los términos contratados.
Pero hay un detalle importante: no todas las pólizas ofrecen los mismos límites, garantías ni exclusiones.
Por eso conviene revisar el seguro antes de que se produzca una reclamación.
¿Qué puede reclamar un cliente después de una caída?
Las consecuencias económicas de un accidente pueden ir mucho más allá de una visita a urgencias.
Dependiendo de las lesiones, su evolución y la responsabilidad acreditada, una reclamación podría incluir gastos médicos, perjuicios derivados de las lesiones, periodos de recuperación, secuelas u otros daños indemnizables.
Imagina que un cliente se fractura una pierna y necesita varias semanas de rehabilitación. El alcance de la reclamación puede ser considerablemente mayor que el de una caída sin lesiones relevantes.
Precisamente por eso, al contratar un seguro para empresas, no deberíamos fijarnos únicamente en que incluya Responsabilidad Civil.
También hay que analizar el capital asegurado y los límites aplicables a cada siniestro.
¿Qué hacer si un cliente sufre un accidente en tu negocio?
La forma de actuar durante los primeros minutos puede resultar importante tanto para atender correctamente a la persona lesionada como para documentar lo ocurrido.
Estas son las actuaciones que recomendamos tener previstas:
- Atender al cliente. Comprobar su estado y solicitar asistencia sanitaria cuando sea necesario.
- Evitar nuevos accidentes. Señalizar o aislar cualquier zona que pueda representar un peligro.
- Documentar lo ocurrido. Registrar la fecha, hora, lugar, circunstancias y posibles testigos.
- Conservar las pruebas disponibles. Fotografías, partes de incidencia y grabaciones obtenidas legalmente pueden resultar relevantes.
- Comunicar el incidente a la aseguradora. Conviene hacerlo cuanto antes y respetar los plazos y procedimientos de la póliza.
- No comprometer indemnizaciones sin asesoramiento. La responsabilidad y el alcance de la reclamación deben valorarse adecuadamente.
Si recibes una reclamación formal, trasládala a tu aseguradora o agente para conocer los pasos que debes seguir.
¿Y si el accidente ocurre en la terraza de un bar?
Es una situación especialmente interesante para los negocios de hostelería.
Un cliente puede tropezar con una mesa, caer por el desplazamiento de una silla o sufrir un accidente relacionado con algún elemento de la terraza.
En estos casos habrá que analizar las circunstancias del incidente y comprobar que la actividad desarrollada en el espacio exterior está correctamente contemplada en el seguro.
Si tu establecimiento dispone de terraza, es importante comunicarlo al contratar o revisar la póliza.
No debemos dar por hecho que todas las situaciones están cubiertas simplemente porque el negocio tenga contratado un seguro multirriesgo.
¿Qué ocurre si la caída se produce en una peluquería?
Las peluquerías también presentan riesgos particulares.
Durante la jornada pueden quedar restos de agua o productos sobre el suelo. Además, existen cables, equipos eléctricos y mobiliario que deben mantenerse en condiciones seguras.
Si un cliente sufre una caída y considera que se ha debido a una falta de mantenimiento o a una situación peligrosa, podría presentar una reclamación.
La Responsabilidad Civil de explotación puede ser relevante en estos casos.
Sin embargo, conviene distinguir entre un accidente ocurrido en las instalaciones y un daño provocado directamente por un servicio profesional.
Por ejemplo, una caída en la zona de lavado no plantea necesariamente las mismas cuestiones aseguradoras que una lesión derivada de un tratamiento capilar.
Las garantías deben corresponderse con los riesgos reales de la actividad.
¿El seguro del local es suficiente para proteger mi negocio?
No necesariamente.
Una póliza puede cubrir daños materiales del inmueble, incendios, robos o averías sin ofrecer exactamente la protección de Responsabilidad Civil que necesita la actividad desarrollada.
Además, asegurar las instalaciones no es lo mismo que asegurar las posibles reclamaciones derivadas del funcionamiento del negocio.
Por eso, cuando analizamos un seguro para comercios y empresas, revisamos tanto los riesgos materiales como las responsabilidades frente a terceros.
Un establecimiento puede tener correctamente asegurado su mobiliario y, sin embargo, necesitar una revisión de los capitales de Responsabilidad Civil.
Responsabilidad Civil de explotación y profesional: ¿son lo mismo?
No. Aunque ambas pueden resultar importantes, responden a riesgos diferentes.
La Responsabilidad Civil de explotación se relaciona, en términos generales, con daños ocasionados a terceros durante el desarrollo ordinario de la actividad empresarial.
La Responsabilidad Civil profesional se orienta a determinados daños derivados de errores, negligencias u omisiones en la prestación de servicios profesionales.
Por ejemplo, una caída en la recepción de un despacho profesional y una reclamación por un error cometido durante un asesoramiento son situaciones distintas.
Algunas actividades pueden necesitar ambas protecciones.
La combinación adecuada dependerá de los servicios prestados y de las garantías disponibles en la póliza.
¿Es obligatorio tener un seguro de Responsabilidad Civil para un comercio?
No existe una obligación general idéntica para todos los comercios y actividades en España.
Sin embargo, determinadas actividades, normativas autonómicas o locales, autorizaciones administrativas y otras circunstancias pueden exigir coberturas concretas.
Por ello, antes de abrir un establecimiento conviene comprobar qué obligaciones corresponden a la actividad y al lugar donde se desarrolla.
Incluso cuando no sea obligatorio, disponer de un seguro adecuado puede evitar que una reclamación comprometa económicamente la continuidad del negocio.
Lo que revisaría un Agente Zurich antes de asegurar tu establecimiento
Cuando estudiamos el seguro de un comercio, no nos limitamos a preguntar por los metros cuadrados del local.
Necesitamos conocer cómo funciona realmente el negocio.
No presenta los mismos riesgos una tienda de ropa que una cafetería con terraza, una peluquería o un centro donde se realizan actividades físicas.
Analizamos la actividad, la afluencia de público, las instalaciones, los servicios prestados, los trabajadores y las posibles situaciones que podrían originar una reclamación.
También revisamos los capitales de Responsabilidad Civil y las garantías que conviene incorporar.
El objetivo es evitar dos errores frecuentes: contratar coberturas que no responden a las necesidades del negocio o descubrir, después de un accidente, que la protección contratada resulta insuficiente.
Preguntas frecuentes sobre accidentes de clientes en establecimientos
¿Tengo que indemnizar siempre a un cliente que se cae en mi tienda?
No. La responsabilidad depende de las circunstancias del accidente y de si existe una causa jurídicamente imputable al establecimiento. La caída por sí sola no implica automáticamente una obligación de indemnizar.
¿La Responsabilidad Civil cubre las lesiones de un cliente?
Puede cubrir determinadas reclamaciones por daños personales cuando exista responsabilidad del asegurado y se cumplan las condiciones de la póliza.
¿Qué ocurre si el cliente presenta una reclamación semanas después?
Conviene comunicarla a la aseguradora y conservar toda la documentación relacionada con el incidente. La cobertura dependerá de las circunstancias y de las condiciones temporales y materiales del seguro.
¿Puede el seguro pagar los gastos de abogado?
Las pólizas de Responsabilidad Civil suelen contemplar determinadas prestaciones de defensa frente a reclamaciones cubiertas. Su alcance, límites y condiciones deben revisarse en cada contrato.
¿El seguro cubre una caída en las escaleras del establecimiento?
Puede hacerlo si se determina responsabilidad del asegurado y el accidente queda comprendido en las garantías contratadas. También debe analizarse quién es responsable del mantenimiento de las escaleras.
¿Qué pasa si mi negocio no tiene seguro de Responsabilidad Civil?
Si existe responsabilidad y no hay un seguro que responda, el titular del negocio podría tener que afrontar con sus propios recursos las consecuencias económicas de la reclamación.
Protege tu negocio antes de recibir una reclamación
Una caída puede parecer un accidente menor, pero sus consecuencias económicas pueden ser importantes.
La mejor forma de prepararse no consiste únicamente en contratar cualquier póliza, sino en asegurarse de que las coberturas corresponden a los riesgos de la actividad.
Como Agente Zurich, te ayudamos a revisar tu seguro de Responsabilidad Civil, estudiar las características de tu establecimiento y encontrar una solución adecuada para proteger tu negocio frente a posibles reclamaciones.
¿Tienes un comercio, bar, cafetería, peluquería u otro establecimiento abierto al público? Solicita una revisión de tu seguro y comprueba si cuentas con la protección que realmente necesitas.